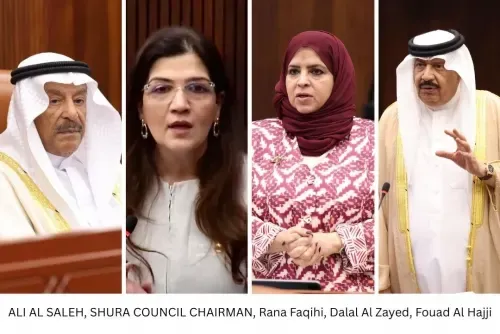
وافق مجلس الشورى بأثر رجعي على قانون سارٍ بالفعل منذ يناير، يفرض ضريبة بنسبة 15 في المائة على المجموعات متعددة الجنسيات العاملة محلياً. ومن المتوقع أن يدر هذا الإجراء 130 مليون دينار بحريني سنوياً، مما يضع المملكة في توافق مع القواعد العالمية بشأن أرباح الشركات.
ت دي تي | المنامة
وافق مجلس الشورى بأثر رجعي على قانون سارٍ بالفعل منذ يناير، يفرض ضريبة بنسبة 15 في المائة على المجموعات متعددة الجنسيات العاملة محلياً.
ومن المتوقع أن يدر هذا الإجراء 130 مليون دينار بحريني سنوياً، مما يضع المملكة في توافق مع القواعد العالمية بشأن أرباح الشركات. ويستكمل التصويت، الذي جرى أمس، الإجراءات التشريعية للمرسوم بقانون رقم 11 لسنة 2024، الذي أصدرته الحكومة كجزء من التدابير المالية العاجلة.
ويشكل القانون جزءاً من جهد دولي لمنع الشركات الكبرى من تحويل أرباحها إلى ولايات قضائية ذات ضرائب منخفضة أو معدومة.
وينطبق القانون على الشركات متعددة الجنسيات التي يتجاوز حجم مبيعاتها العالمية 750 مليون يورو سنوياً.
وتعمل حالياً في البحرين 13 مجموعة متعددة الجنسيات مقرها في الخارج، وتندرج ضمن نطاق هذه الضريبة.
القواعد النموذجية
قال مقرر اللجنة المالية الدكتور أنور الصالح إن الضريبة تنطبق على الشركات متعددة الجنسيات التي تتخذ من البحرين مقراً لها، وتتبع القواعد النموذجية التي وضعتها منظمة التعاون الاقتصادي والتنمية.
وأشار إلى أن هذه الخطوة تضمن دفع الشركات الكبرى للضرائب في أماكن عملها. وقال الدكتور الصالح: "هذا يضع جميع الأنشطة الاقتصادية تحت نفس القواعد الضريبية. إنه يسد ثغرة ويضع البحرين على الخارطة فيما يتعلق بالتعاون الضريبي الدولي".
من جانبه، أوضح خالد المسقطي، رئيس لجنة الشؤون المالية والاقتصادية، للأعضاء أن القانون يتبع الركيزة الثانية من ركيزتي منظمة التعاون الاقتصادي والتنمية.
وقال: "نحن نتحدث عن شركات ذات نفوذ وتأثير، وهذا يمنع ركن الأرباح في أماكن لا توجد فيها ضرائب ولا رقابة".
الركيزة الأولى
وأضاف أن البحرين لم توقع على الركيزة الأولى، التي تستهدف الشركات الرقمية التي تبيع عبر الحدود، لكنها انضمت إلى الركيزة الثانية، التي تتعلق بالحد الأدنى للمعدل الذي يجب أن تدفعه المجموعات الكبيرة بمجرد تجاوزها حداً معيناً.
وقال المسقطي: "الهدف هو منع تسرب الإيرادات الضريبية إلى دول تفتقر إلى الشفافية. ومن خلال التوقيع على الاتفاقية، نحتفظ بما هو مستحق لنا. ومع وجود 13 شركة متعددة الجنسيات في السجلات، نقدر الإيرادات بـ 130 مليون دينار بحريني سنوياً".
ورحب آخرون بالقانون كوسيلة لجلب الدخل دون فرض أعباء جديدة على الجمهور.
وقال فؤاد الحاجي: "هذا له فائدة عامة بالإضافة إلى فائدة مالية. إنه يعني أن الدولة يمكنها تمويل المشاريع التي يستخدمها الجمهور".
ودعمت دلال الزايد الأساس القانوني للإجراء وأشادت بالجهاز الوطني للإيرادات لصياغة قواعده.
أسئلة
وطرحت الزايد تساؤلات حول كيفية التعامل مع قضايا التهرب الضريبي في المحاكم.
وتساءلت: "هل ستذهب هذه القضايا إلى الدائرة الإدارية، أم ستكون هناك محكمة منفصلة للنظر فيها؟" كما سعت للحصول على توضيح بشأن متى يسقط الحق في مقاضاة مثل هذه القضايا.
وقالت: "الصياغة تقول 10 سنوات من تاريخ وقوع المخالفة، ولكن ألا ينبغي أن تكون عشر سنوات من تاريخ اكتشاف الفعل؟"
كما أشارت إلى أن أجزاء من القانون تشير إلى عام 2023، على الرغم من أنه لم يدخل حيز التنفيذ إلا في يناير 2025.
حسابات بأثر رجعي
وتساءلت: "هل يعني ذلك أنه ستكون هناك حسابات بأثر رجعي؟"
ورداً على ذلك خلال الجلسة، أكدت رنا فقيهي، الرئيس التنفيذي للجهاز الوطني للإيرادات، أن المحكمة المختصة بقضايا التهرب الضريبي هي المحكمة الإدارية.
وقالت: "أردت فقط الرد على بعض الاستفسارات. أما بالنسبة لما طرحته العضو دلال الزايد بخصوص المحكمة التي تنظر في هذه المسائل، فإن السلطة المختصة بموجب النظام الحالي هي المحكمة الإدارية".