


الجيل ألفا يعيد تشكيل مستقبل المال
بدأ الأطفال في كسب المال والادخار والاستثمار في سن مبكرة، مما دفع البنوك والشركات المالية إلى استهداف جيل جديد من العملاء.
ترجم هذا المحتوى آليا باستخدام Gemini.

وجدت شركة برايس ووترهاوس كوبرز (PwC) أن 86% من الأطفال الذين تتراوح أعمارهم بين 7 و14 عاماً لديهم أموالهم الخاصة.
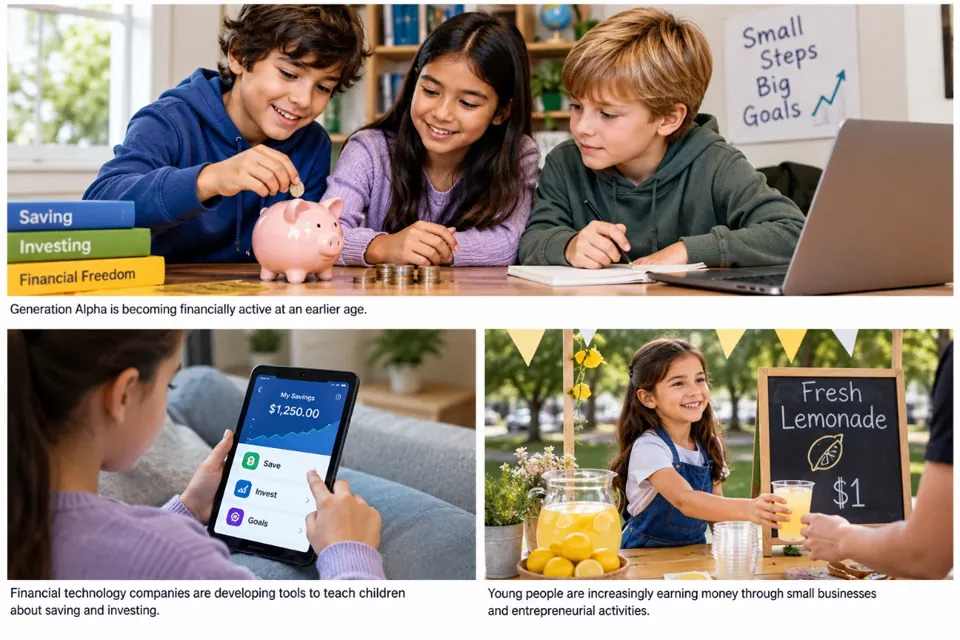
يكسب رواد الأعمال الشباب المال من خلال المشاريع الصغيرة والمبيعات عبر الإنترنت وأنشطة أخرى.
تعمل البنوك والشركات المالية على تطوير أدوات لتعريف الأطفال بمفاهيم الادخار والاستثمار.
يُحدث الجيل ألفا تغييراً في كيفية تعامل الأطفال مع المال، حيث أصبح المزيد من الشباب يكسبون دخلهم الخاص ويشاركون في قرارات الإنفاق والادخار والاستثمار في سن مبكرة.
وخلص استطلاع أجرته شركة برايس ووترهاوس كوبرز (PwC) إلى أن 86 في المائة من الأطفال الذين تتراوح أعمارهم بين 7 و14 عاماً لديهم أموالهم الخاصة، في حين قال 97 في المائة إن لديهم قدراً من الاستقلالية في اتخاذ قرارات الإنفاق.
ويسلط الاستطلاع، الذي شمل أكثر من 1000 طفل وأولياء أمورهم خلال الربع الأول من عام 2026، الضوء على تحول في السلوك المالي للأطفال.
لم يعد بعض الأطفال يعتمدون فقط على مصروف الجيب، بل أصبحوا يكسبون المال من خلال المشاريع الصغيرة، والمبيعات عبر الإنترنت، وإعادة بيع المنتجات المستعملة، والوظائف البسيطة.
وقالت كيلي بيدرسن، المسؤولة في شركة PwC، إن بعض الآباء يتفاجأون بحجم الأموال التي يكسبها أطفالهم. واستشهدت بمثال ابنتها البالغة من العمر 14 عاماً، والتي حققت آلاف الدولارات من خلال أنشطة ريادية، بما في ذلك كشك لبيع عصير الليمون.
الاستثمار يبدأ مبكراً
كما تشجع الاستقلالية المالية المتزايدة للأطفال الآباء على التفكير في طرق لتحويل الأرباح المبكرة إلى مدخرات واستثمارات طويلة الأجل.
وتستخدم العائلات بشكل متزايد حسابات التوفير، وخطط الادخار التعليمي، وحسابات الاستثمار للقاصرين. كما قدمت شركات التكنولوجيا المالية منصات مصممة لتعليم الأطفال أساسيات إدارة الأموال والاستثمار مع إبقاء الآباء مشاركين في القرارات المالية.
وقال نواه كيرنر، الرئيس التنفيذي لشركة Acorns، إن إدارة الأموال تنطوي على إيجاد توازن بين الإنفاق والادخار والاستثمار، مؤكداً أن هذه المهارات يمكن تطويرها منذ سن مبكرة.
ومع ذلك، يؤكد الخبراء الماليون أن الأطفال يحتاجون إلى توجيه الوالدين عند التعرف على الاستثمارات، خاصة عند التعامل مع المخاطر المرتبطة بسوق الأسهم.
التعليم المالي يبني الثقة
تعد رائدة الأعمال بيلين وودارد، البالغة من العمر 15 عاماً، مثالاً على الشباب الذين يطورون الوعي المالي في وقت مبكر.
بدأت وودارد في كسب المال من خلال عرض الأزياء، ثم أسست لاحقاً العلامة التجارية الفنية "More Than Peach" في سن الثامنة. وقد بيعت منتجاتها في نهاية المطاف في متاجر "تارجت"، كما أصبحت مؤلفة لكتابين للأطفال.
وقالت إن الاستثمار بدا معقداً في البداية، لكنه أصبح أسهل في الفهم بعد دراسة التمويل الشخصي في المدرسة.
توازن وودارد الآن بين الإنفاق على اهتماماتها الشخصية والادخار لتحقيق أهداف أكبر، بما في ذلك شراء سيارة وتغطية نفقات الجامعة المستقبلية.
وقالت والدتها إن منح أطفالها حرية إدارة أموالهم الخاصة ساعد في تطوير استقلاليتهم ومواهبهم ومهاراتهم الريادية.
يلعب الآباء دوراً رئيسياً
قالت المستشارة المالية بريتني كاسترو إن الأطفال يتعلمون عن المال ليس فقط من خلال الدروس الرسمية، بل أيضاً من خلال مراقبة السلوك المالي اليومي لآبائهم.
إن كيفية إنفاق الآباء للمال وادخاره ومناقشته يمكن أن تؤثر على العادات والمواقف المالية للأطفال مع تقدمهم في السن.
البنوك تتطلع إلى الجيل القادم
تقدم المؤسسات المالية للعائلات مجموعة متزايدة من المنتجات، بما في ذلك حسابات التوفير، وخطط الادخار التعليمي، وحسابات الاستثمار للقاصرين.
تشمل الخيارات في الولايات المتحدة خطط الادخار التعليمي 529، بالإضافة إلى حسابات الاستثمار الوصائية مثل UTMA وUGMA، والتي تسمح للآباء أو الأوصياء بإدارة الاستثمارات نيابة عن الأطفال حتى بلوغهم السن القانونية المعمول بها.
كما تضيف المنتجات الأحدث، بما في ذلك حسابات "ترامب" أو حسابات 530A، خياراً آخر للادخار والاستثمار طويل الأجل للأطفال، مع مراعاة القواعد المعمول بها وقيود السحب.
بالنسبة للبنوك وشركات التكنولوجيا المالية، يمثل هذا الاتجاه أكثر من مجرد طريقة جديدة لتعليم الأطفال عن المال؛ فهو يوفر أيضاً فرصة لبناء علاقات مع العملاء منذ سن مبكرة.
ويقول الخبراء إن القيمة طويلة الأجل لهذه الحسابات لا تقتصر ببساطة على إمكانية بناء الثروة، بل إن تطوير عادات الادخار والاستثمار المنتظمة في وقت مبكر يمكن أن يساعد الأطفال على تطوير سلوك مالي أقوى عند انتقالهم إلى مرحلة البلوغ.